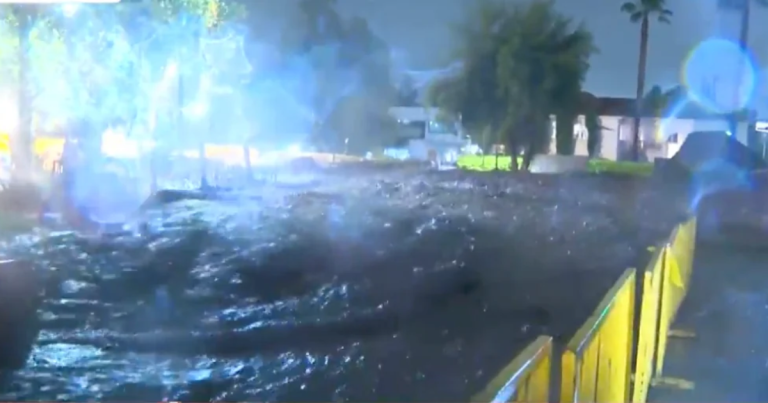
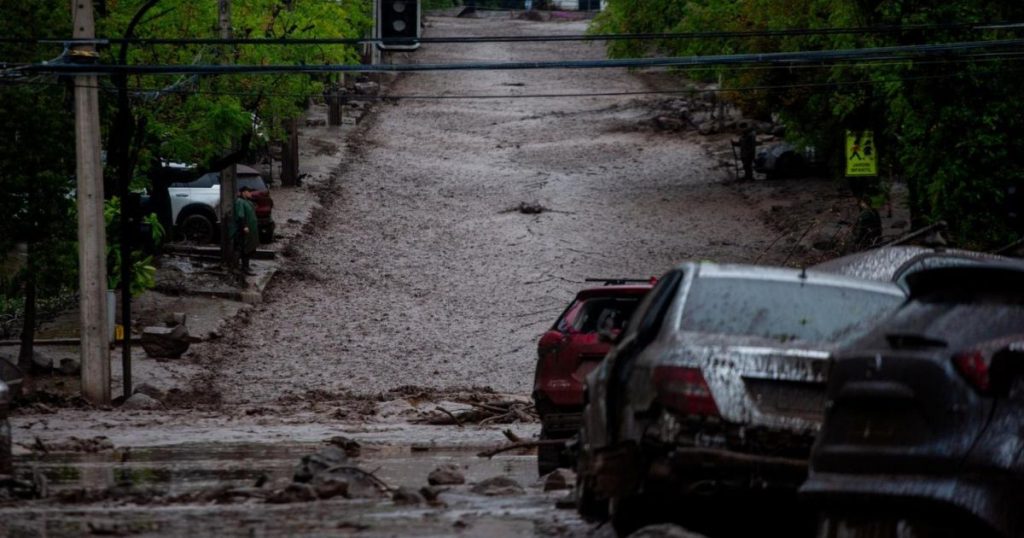
Los recientes fenómenos climáticos registrados en la Región Metropolitana, entre ellos aluviones, lluvias intensas, granizos, tornados y fuertes ráfagas de viento, volvieron a poner sobre la mesa una duda frecuente entre los conductores: ¿el seguro automotriz cubre este tipo de daños?
De acuerdo con la información entregada, la respuesta dependerá principalmente de las coberturas contratadas y de las circunstancias en que se produjo el siniestro.
La Asociación de Aseguradores de Chile (AACH) estima pérdidas de entre US$100 millones y US$200 millones por los recientes eventos meteorológicos, en un escenario donde solo uno de cada tres vehículos cuenta con seguro.
¿Cuándo puede responder el seguro automotriz?
La cobertura puede activarse cuando el daño es provocado de manera imprevista e inevitable por fenómenos como inundaciones, desbordes de cauces, granizo, tornados, terremotos o aluviones.
Uno de los escenarios considerados es cuando el vehículo se encontraba correctamente estacionado y resulta afectado por arrastre de barro, caída de árboles o estructuras desplazadas por el viento. En esos casos, la cobertura puede aplicar tras realizar la denuncia correspondiente.
Distinto es el escenario en que el conductor ingresa voluntariamente a un sector evidentemente inundado o intenta atravesar un cauce activo de agua o barro. En esas situaciones, la aseguradora podría rechazar el siniestro por una eventual “agravación del riesgo”.
Diego Noguera, CEO de Carvuk, advierte que una de las principales recomendaciones después de este tipo de emergencias es evitar encender el vehículo si estuvo expuesto a agua o barro.
“Ante eventos climáticos extremos como un aluvión o la caída de árboles por viento, lo peor que puede hacer un conductor es intentar encender el auto si el agua o el barro entraron al motor o al sistema eléctrico, ya que eso puede transformar un daño reparable en una pérdida total”, explicó.
Qué hacer si el auto sufrió daños por una emergencia climática
Entre las principales recomendaciones se encuentra registrar el estado del vehículo mediante fotografías y videos antes de moverlo o limpiarlo.
También se aconseja no dar arranque al motor si el automóvil estuvo sumergido, si el agua superó el nivel de las ruedas o si recibió impactos de escombros, debido al riesgo de provocar mayores daños en el sistema eléctrico o en el motor.
A esto se suma la importancia de denunciar el siniestro a la brevedad, respetando los plazos establecidos en la póliza para iniciar el proceso de liquidación.
Para saber si un seguro contempla este tipo de situaciones, se deben revisar las condiciones particulares del contrato y verificar si incluye coberturas adicionales de daños materiales por riesgos de la naturaleza, granizo o sismo.
La Comisión para el Mercado Financiero también advierte que la procedencia de una eventual indemnización dependerá de las condiciones específicas de cada póliza contratada.