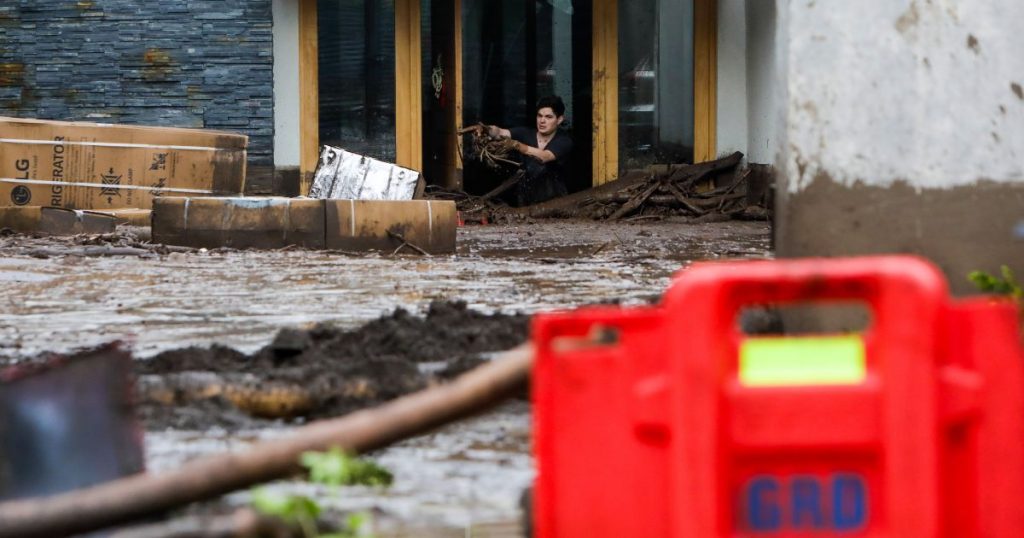
El aluvión que afectó a San Carlos de Apoquindo, en Las Condes, abrió una duda relevante para muchas familias: qué daños puede cubrir realmente un seguro de vivienda frente al ingreso de agua, barro y escombros.
Contar con un seguro asociado a un crédito hipotecario no significa necesariamente que exista cobertura automática para este tipo de emergencia. Todo dependerá de los riesgos incluidos en la póliza, sus exclusiones, deducibles y montos asegurados.
Uno de los puntos más importantes es distinguir entre una protección por incendio o sismo y una cobertura específica frente a inundaciones, aluviones o desbordamientos de cauces.
Qué revisar en la póliza
Desde REMAX Chile recomiendan solicitar directamente al banco, corredor o aseguradora una copia de la póliza y de sus condiciones particulares.
La sugerencia es preguntar de manera específica si el contrato contempla daños provocados por aluviones y revisar con detalle qué bienes se encuentran incluidos.
Esto es especialmente importante porque una póliza puede proteger la estructura de la vivienda, pero no necesariamente cubrir muebles, electrodomésticos u otros objetos que se encuentren en su interior.
También se deben revisar los deducibles, exclusiones y montos máximos asegurados, ya que estos elementos pueden modificar la eventual indemnización.
Qué hacer después de sufrir daños
La primera prioridad debe ser siempre la seguridad de las personas. Una vez que existan condiciones para regresar al inmueble, se recomienda documentar los daños.
Fotografiar o grabar la propiedad y los bienes afectados antes de retirar barro, agua o escombros puede ayudar a respaldar posteriormente la denuncia del siniestro.
También conviene conservar documentos, fotografías y otros antecedentes que permitan acreditar las pérdidas sufridas.
Después corresponde denunciar el siniestro ante la aseguradora mediante sus canales habilitados y guardar el comprobante de recepción.
Si la póliza está vinculada a un crédito hipotecario, también puede ser necesario contactar al banco o corredor para conocer el procedimiento y solicitar los antecedentes del seguro.
Denunciar no significa recibir automáticamente una indemnización
Los plazos para informar un siniestro pueden variar según cada contrato, por lo que no existe un plazo único aplicable a todas las pólizas.
La denuncia permite iniciar el proceso de evaluación y liquidación, instancia en que se determina si el daño corresponde efectivamente a una cobertura contratada.
Por esta razón, reportar los daños a la compañía no implica que el pago quede automáticamente aprobado.
Desde REMAX Chile también recomiendan considerar los riesgos naturales al momento de evaluar una propiedad, especialmente su cercanía con quebradas, cauces y sistemas de evacuación de aguas lluvias.
Tras una emergencia como la registrada en Las Condes, revisar hoy mismo qué cubre el seguro, qué excluye y cuánto corresponde pagar como deducible puede facilitar cualquier gestión posterior.