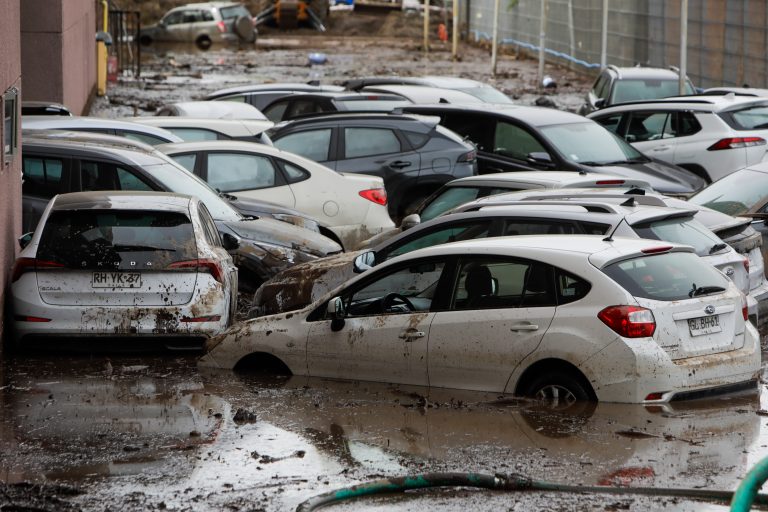
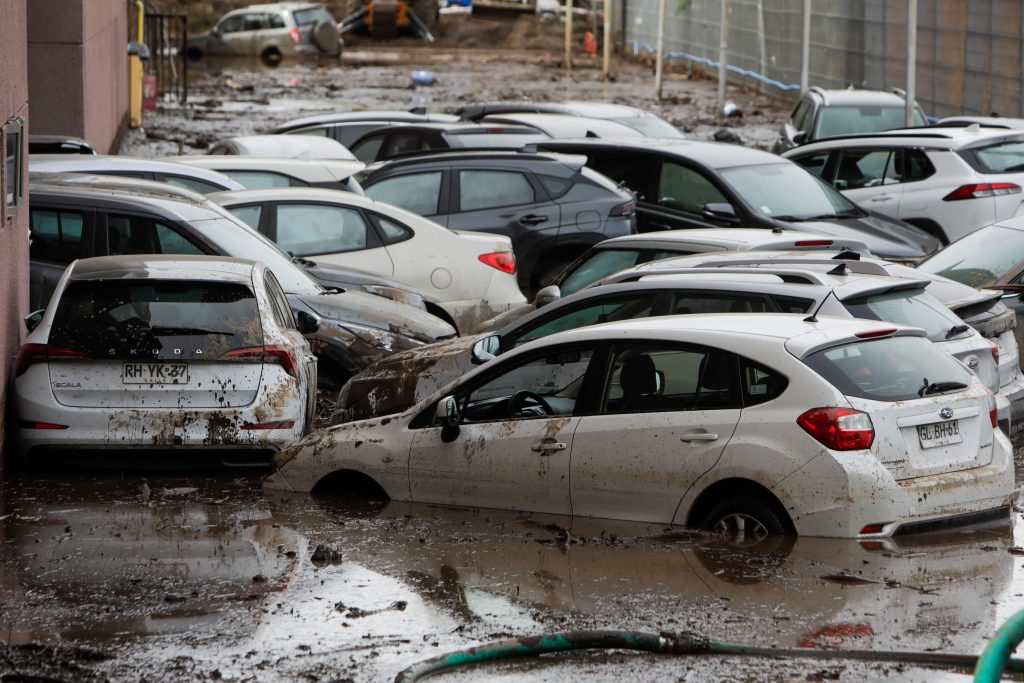
A raíz del devastador aluvión que afectó a San Carlos de Apoquindo, en Las Condes, la emergencia no solo provocó daños en calles e infraestructura, sino que también dejó vehículos particulares con daños de distinta magnitud, generando un escenario de alta incertidumbre económica para los propietarios afectados.
Según explicó Carlos Larravide, gerente general de Automóvil Club de Chile, “en el país solo cerca de un tercio del parque automotor cuenta con algún tipo de seguro, lo que implica que una parte relevante de los propietarios que se vieron afectados por esta emergencia podrían no tener acceso a ningún mecanismo de compensación económica”.
Tipos de cobertura
Para quienes sí tienen contratado un seguro automotriz, aclaró que “tener una póliza no significa que cualquier perjuicio será indemnizado. Se debe revisar si la póliza contempla daños materiales por fenómenos de la naturaleza. No basta con tener una cobertura contra accidentes o responsabilidad civil, porque estas no necesariamente protegen el vehículo frente a este tipo de eventos”.
Advirtió, además, que “algunas pólizas establecen condiciones específicas para la cobertura de determinados riesgos de la naturaleza. Es decir, aunque el siniestro esté cubierto, una parte del costo puede quedar a cargo del propietario, según las condiciones del contrato y el deducible aplicable”.
En este sentido, precisó que “la cobertura de daños materiales por riesgo de la naturaleza no es algo que se contrate por separado. Es una cobertura, que en general, viene como clausula adicional dentro de la póliza. Los seguros de ‘Todo Riesgo’ y de ‘Pérdida Total + Responsabilidad Civil’ podrían incluirla, pero es fundamental revisar las condiciones particulares de cada contrato para confirmar si contempla estos daños”.
Para quienes sí tienen una póliza que cubre este tipo de eventos, indicó que “es importante dar aviso oportuno a la compañía aseguradora, documentar los daños con fotografías y videos y evitar realizar reparaciones antes de que se evalúe el siniestro, para no generar inconvenientes en la tramitación de la indemnización”
“Para obtener una indemnización será necesario acreditar esa responsabilidad”
Respecto de las alternativas legales a las que podrían recurrir los afectados, Larravide explicó que “los propietarios que no cuentan con un seguro podrían recurrir a la vía judicial si existen antecedentes fundados que permitan responsabilizar a terceros por los daños, por ejemplo, debido a negligencia u obras deficientes que hayan agravado los efectos del aluvión”.
Sin embargo, advirtió que “para obtener una indemnización será necesario acreditar esa responsabilidad, ya que el fenómeno natural, por sí solo, no obliga automáticamente a terceros a responder por las pérdidas ocasionadas al vehículo”.
Para quienes vieron sus vehículos afectados, Larravide advirtió que “no se debe intentar encender el automóvil si estuvo sumergido o recibió una cantidad importante de agua y barro, ya que esto podría agravar los daños mecánicos o eléctricos”.
Asimismo, el especialista de Automóvil Club de Chile recomendó “no volver a circular hasta contar con una revisión especializada, debido a que el agua puede comprometer componentes que no presentan fallas visibles, incluidos los frenos y los sistemas electrónicos”.