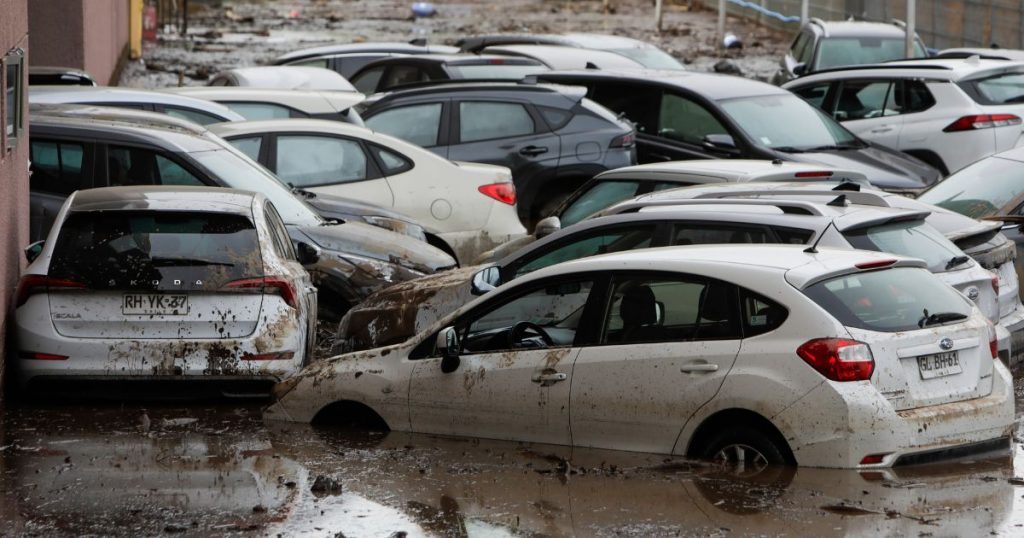
Los recientes y atípicos fenómenos climáticos registrados en la Región Metropolitana, que abarcaron desde aluviones con arrastre de barro y rocas, lluvias intensas con granizos, hasta tornados y vientos extremos en comunas como Estación Central, provocando voladuras de techos y caídas de árboles sobre vehículos, han dejado cuantiosos daños materiales en el parque automotor. La Asociación de Aseguradores de Chile (AACH) estima pérdidas de entre US$100 y US$200 millones, en un país donde solo uno de cada tres vehículos tiene seguro.
Frente a este escenario de emergencia, miles de conductores se preguntan si su seguro automotriz cubre este tipo de catástrofes y cuáles son las condiciones para hacer efectiva la póliza.
Esta cobertura se activa cuando el daño es provocado de forma imprevista e inevitable por eventos como inundaciones, desbordes de cauces, granizo, tornados, terremotos o aluviones. Sin embargo, las compañías evalúan dos factores críticos antes de responder:
- Vehículos estacionados u orillados: Si el auto estaba correctamente estacionado y sufrió daños por arrastre de barro, caída de árboles o estructuras voladas por el viento, la cobertura aplica de forma directa tras la denuncia del siniestro.
- Exclusión por “Agravación del Riesgo”: Si el conductor ingresa voluntariamente a un paso a nivel evidentemente inundado o intenta cruzar un cauce activo de agua/barro y el motor sufre daños por succión de agua (golpe hidráulico), la aseguradora puede rechazar el siniestro por imprudencia del usuario.
El factor tiempo y la gestión del siniestro
Sufrir la pérdida o daño grave de un auto tras un fenómeno climático suele generar alta fricción, ya que el propietario debe lidiar con la grúa, el liquidador y el taller de forma simultánea.
Diego Noguera, CEO de Carvuk, explica la importancia de actuar con rapidez y contar con acompañamiento directo en momentos de crisis. “Ante eventos climáticos extremos como un aluvión o la caída de árboles por viento, lo peor que puede hacer un conductor es intentar encender el auto si el agua o el barro entraron al motor o al sistema eléctrico, ya que eso puede transformar un daño reparable en una pérdida total”.
Recomendaciones clave post-emergencia
Desde Carvuk entregan tres consejos esenciales si un vehículo se vio afectado por un evento climático:
- Documentar todo con fotografías y videos: Registrar el estado del auto en el lugar exacto del suceso antes de moverlo o limpiarlo.
- No dar arranque al motor: Si el auto estuvo sumergido, con agua sobre el nivel de las ruedas o recibió impactos de escombros, el intento de encendido puede destruir los componentes electrónicos o el motor.
- Denunciar el siniestro a la brevedad: Notificar a la aseguradora o a la corredora dentro de los plazos estipulados en la póliza para iniciar la liquidación.
¿Cómo saber si mi seguro cubre inundaciones y aluviones?
El primer paso es revisar las condiciones particulares de la póliza y sus coberturas, buscando cláusulas adicionales de:
– CAD de Daños Materiales por Riesgos de la naturaleza (la cual agrupa erupciones, inundaciones, avalanchas, aluviones, huracanes, entre otros).
– CAD de Daños Materiales por Granizo.
– CAD de Daños Materiales por Sismo.
La propia Comisión para el Mercado Financiero advierte que para saber si un vehículo cuenta con cobertura por daños propios es necesario revisar la póliza contratada, ya que la procedencia de la indemnización dependerá de sus condiciones específicas.