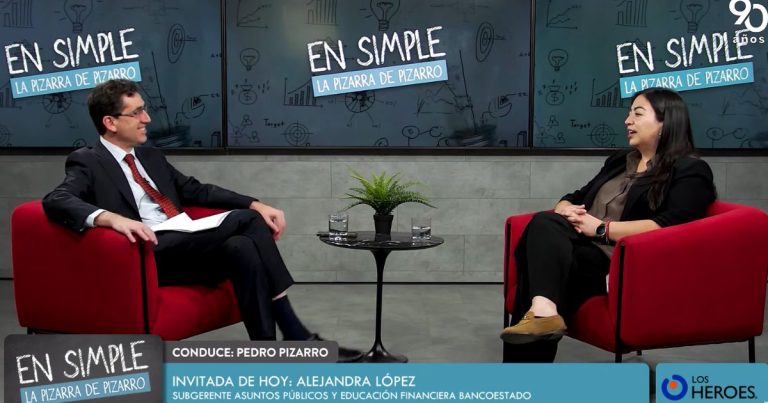
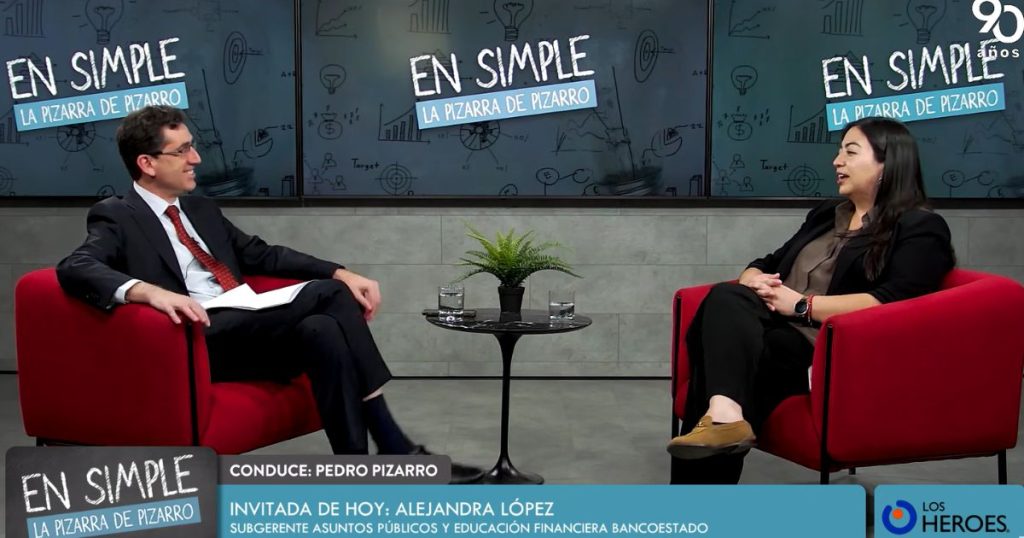
La subgerenta de Asuntos Públicos y Educación Financiera de BancoEstado, Alejandra López Urra, entregó recomendaciones para administrar mejor el dinero, utilizar responsablemente las tarjetas de crédito y planificar decisiones financieras como la compra de una vivienda.
En conversación con En Simple, la ejecutiva destacó la importancia de ordenar los ingresos y gastos, incorporar el ahorro al presupuesto mensual y conocer las condiciones de los productos financieros antes de contratarlos.
Presupuesto familiar y ahorro: las claves para ordenar las finanzas
López sostuvo que uno de los principales desafíos de la educación financiera es que las personas aprendan a administrar sus recursos antes de enfrentar dificultades económicas. Para ello, recomendó identificar los ingresos, registrar los gastos y establecer prioridades.
La ejecutiva también planteó que el ahorro debe considerarse desde el comienzo del mes, en lugar de guardar únicamente el dinero que sobra después de cubrir los gastos.
“Cuando uno hace un presupuesto, tiene que incorporar el ahorro como parte del presupuesto”, explicó, al destacar la importancia de convertir esta práctica en un hábito.
En materia de endeudamiento, aclaró que solicitar un crédito no es necesariamente negativo, ya que puede permitir financiar bienes y necesidades. El problema aparece cuando las obligaciones superan la capacidad de pago de las personas.
Por ello, llamó a revisar los ingresos disponibles, los compromisos financieros vigentes y los intereses asociados a cada operación. Además, recomendó comparar alternativas mediante indicadores como la Carga Anual Equivalente y el costo total del crédito.
Crédito hipotecario: la importancia de ahorrar para el pie
La representante de BancoEstado también abordó las dificultades que enfrentan las familias para acceder a una vivienda. En ese contexto, señaló que el ahorro para el pie y el historial de pago son factores relevantes al momento de solicitar un crédito hipotecario.
Según explicó, financiar el pie mediante otro préstamo puede aumentar considerablemente la carga financiera, al obligar a pagar simultáneamente el crédito de consumo y el dividendo. “Yo te diría que nunca es un buen consejo tener un crédito para poder apalancar otro crédito”, advirtió.
López recomendó evaluar con calma la capacidad de pago y el tiempo necesario para reunir los ahorros antes de asumir una obligación de largo plazo. Asimismo, indicó que, como referencia general, se recomienda destinar alrededor del 30% de los ingresos al pago de gastos de vivienda, como el arriendo o el dividendo.
Finalmente, destacó la necesidad de fortalecer la educación financiera desde la infancia, tanto en las familias como en los establecimientos educacionales, para promover decisiones informadas y responsables.
Revisa la conversación completa a continuación: